Cuprins 6 secțiuni
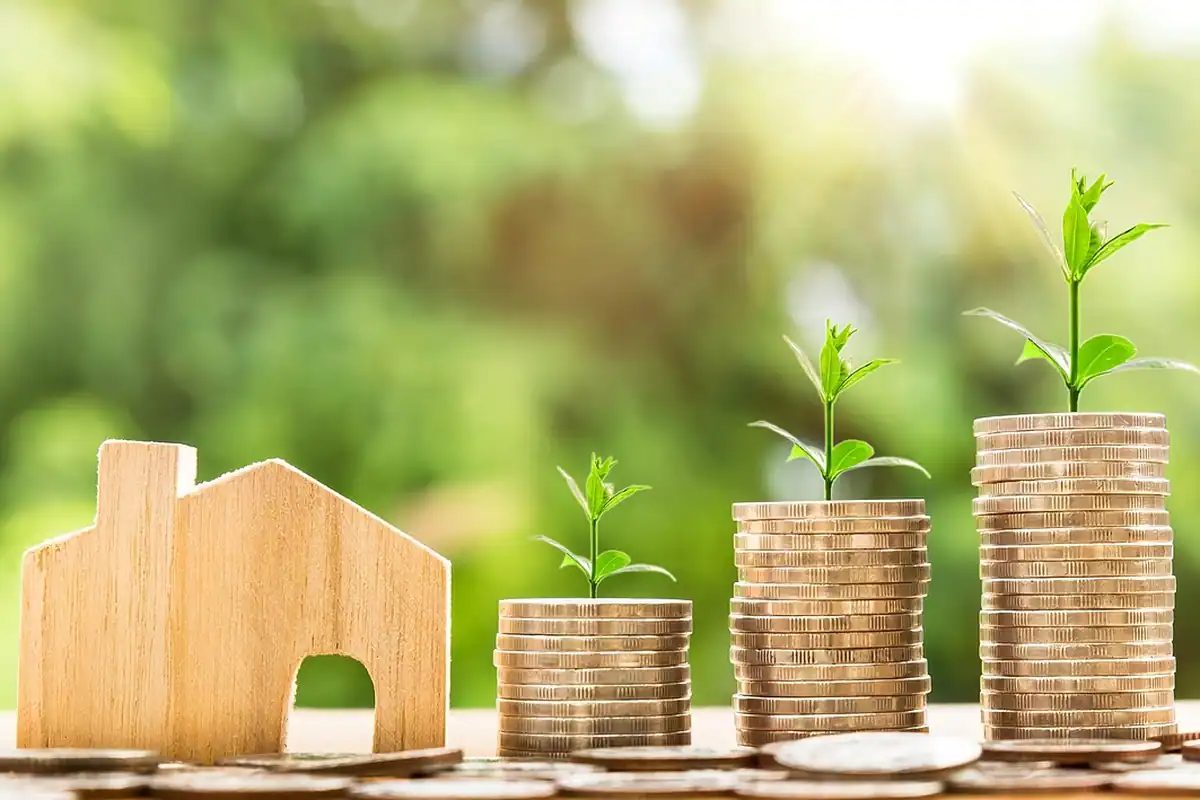
Dobânda compusă este mecanismul prin care câștigurile unei sume se adaugă la capital și produc, la rândul lor, câștiguri în perioadele următoare. Efectul pare modest la început, dar devine puternic după mulți ani, de aceea dobânda compusă este argumentul principal pentru a începe economisirea pentru pensie cât mai devreme, chiar cu sume mici.
Mai jos vezi cum funcționează, cum arată o simulare simplă și ce limite are, ca să nu o confunzi cu o promisiune. Exemplele sunt ipotetice și nu reprezintă previziuni de randament.
Ce este, de fapt, dobânda compusă?
Dobânda simplă se calculează mereu la suma inițială, în timp ce dobânda compusă se calculează la suma inițială plus tot ce s-a adăugat între timp. Diferența apare pe termen lung: în primii ani nu se vede, dar după douăzeci sau treizeci de ani devine decisivă.
Un exemplu fără cifre complicate: pui 100 de unități, iar în primul an ele câștigă 4. În al doilea an, câștigul se calculează la 104, nu la 100. Pare puțin, dar peste decenii „dobânda la dobândă” face ca suma să crească tot mai repede.
Același principiu funcționează și invers, în cazul datoriilor: la un credit cu dobândă mare, costul se adună asemănător. Din acest motiv, înainte de a investi pe termen lung, merită verificat ce datorii costisitoare ai.
Cât contează timpul față de sumă?
Timpul contează aproape întotdeauna mai mult decât mărimea contribuției lunare, pentru că fiecare an în plus înseamnă o nouă rundă de câștiguri. Tabelul arată, ilustrativ, ce se adună dintr-o contribuție de 100 de unități pe lună, la un randament presupus constant de 4% pe an.
| Durata contribuției | Total depus | Valoare estimată la final |
|---|---|---|
| 10 ani | 12.000 | aprox. 14.700 |
| 20 de ani | 24.000 | aprox. 36.700 |
| 30 de ani | 36.000 | aprox. 69.400 |
Observă că în ultimii zece ani din cei treizeci câștigul a fost mai mare decât în primii douăzeci la un loc. Cine începe cu zece ani mai târziu nu pierde „doar” zece ani de contribuții, ci pierde mai ales anii în care banii ar fi crescut cel mai mult.
Atenție: randamentul real nu este constant. Pe piețele financiare apar perioade bune și proaste, iar rezultatul final poate fi mai mic sau mai mare decât în tabel.
Ce se întâmplă dacă începi târziu
Dacă ai început târziu, nu e vorba că nu mai are sens. Poți compensa parțial prin contribuții mai mari, prin amânarea pensionării sau prin combinarea mai multor surse. Exemplele din Pregătirea pensiei la 30, 40 și 50 de ani: pași pe etape arată ce pași sunt realiști la fiecare vârstă.
Cum se aplică la pensiile private?
În cazul Pilonului II și al Pilonului III, contribuțiile sunt investite de fondul de pensii, iar câștigurile se adaugă în contul tău individual. Mecanismul compus funcționează deci în favoarea ta, dar numai dacă randamentul este pozitiv pe termen lung și dacă costurile fondului nu îl consumă.
Informațiile de bază despre cele două piloane sunt în Pilonul II și Pilonul III: ghid complet al pensiilor private. Pentru partea facultativă, unde decizi tu cât și cât de des contribui, vezi Pilonul III: cum funcționează pensia facultativă. Poți afla și cum se reflectă avantajele fiscale în Deducerea contribuțiilor la Pilonul III: cum funcționează.
Fondurile sunt supravegheate de Autoritatea de Supraveghere Financiară (ASF), dar supravegherea nu garantează randamentul. Nici evoluția trecută a unui fond nu garantează ce va urma.
Ce reduce efectul dobânzii compuse?
Mai mulți factori reduc efectul, iar cei mai importanți sunt costurile, inflația și întreruperile.
- Comisioanele. Un comision de administrare pare mic pe an, dar se scade în fiecare an din suma acumulată, deci se compune și el, în defavoarea ta.
- Inflația. O parte din câștig compensează doar scumpirea prețurilor; vezi Inflația și pensia: cum se erodează puterea de cumpărare.
- Întreruperile. Fiecare perioadă fără contribuții pierde runde de câștig. Contează mult regularitatea.
- Retragerile timpurii. Dacă scoți banii înainte de termen, pierzi exact partea care crește cel mai repede.
Compararea costurilor este o etapă la fel de importantă ca alegerea sumei lunare. Cum le urmărești, găsești în Fondurile de pensii private: cum compari comisioane și risc.
Cum începi realist, chiar dacă bugetul e strâns?
Începi cu o sumă pe care o poți menține, nu cu una ambițioasă pe care o abandonezi după trei luni. Regularitatea bate entuziasmul de o lună.
- Stabilește o sumă mică, plătită automat în ziua în care primești salariul.
- Crește suma cu fiecare mărire de venit, chiar și cu un procent mic.
- Păstrează separat un fond pentru urgențe, ca să nu fii nevoit să retragi din economiile pe termen lung. Detalii în Fondul de urgență al familiei: cât și unde îl păstrezi.
- Revizuiește o dată pe an costurile și rezultatele, fără să reacționezi la fiecare fluctuație.
Pentru o imagine de ansamblu a drumului spre pensie, citește și Planificarea financiară pentru pensie: ghid complet.
Întrebări frecvente
Ce înseamnă dobânda compusă în cuvinte simple?
Înseamnă că și câștigurile anterioare produc câștiguri noi. Suma crește tot mai repede pe măsură ce trec anii, pentru că dobânda se calculează inclusiv la dobânda adunată deja.
E mai bine să contribui mult, dar târziu, sau puțin, dar devreme?
În multe simulări, contribuția mică, dar începută devreme, ajunge aproape de una mare începută târziu, pentru că timpul are un rol decisiv. Rezultatul real depinde însă de randamente și de costuri, deci nu există o garanție.
Dobânda compusă înseamnă că banii se dublează sigur?
Nu. Este un mecanism matematic, nu o promisiune. În investiții, randamentul poate fi negativ pe anumite perioade, iar valoarea contului poate scădea temporar.
Funcționează și pentru economiile din depozite bancare?
Da, dacă dobânda este capitalizată, adică adăugată la sumă și ea. Verifică în contractul băncii cum se calculează și când se plătește dobânda.
Contează și dacă am deja 45 sau 50 de ani?
Da, chiar dacă efectul este mai mic decât pentru cineva care începe la 25. Fiecare an cu contribuții regulate adaugă la rezultat, iar mărirea sumei lunare poate compensa o parte din întârziere.